
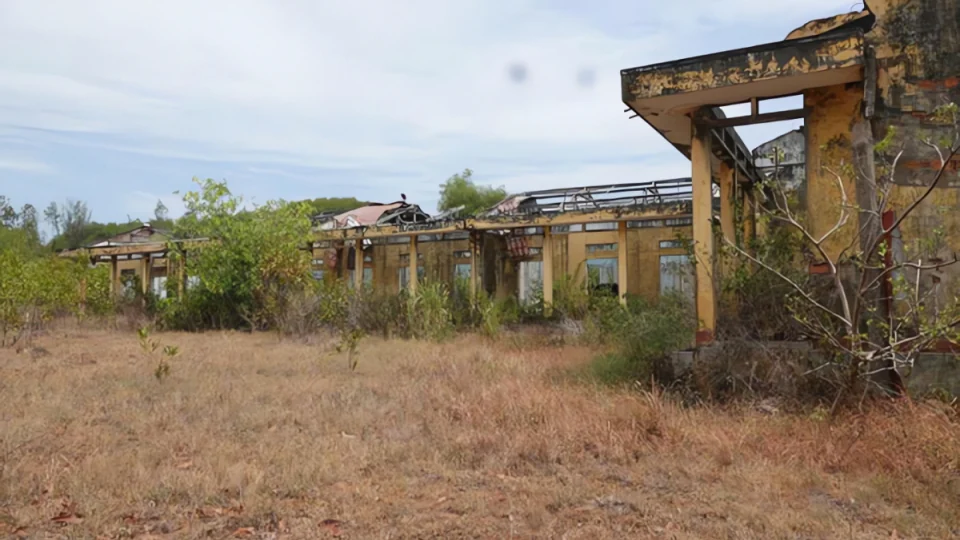
Đề xuất áp dụng mức thuế 0,2% với đất bỏ hoang được đặt ra với kỳ vọng tạo sức ép buộc người sử dụng đất khai thác hiệu quả nguồn lực này, đồng thời hạn chế tình trạng đầu cơ, găm giữ đất. Về vấn đề này, Tạp chí Đầu tư Tài chính – VietnamFinance có cuộc trò chuyện với Luật sư, ThS. Phạm Thanh Tuấn – Chuyên gia pháp lý bất động sản.
Thuế 0,2% khó tạo ra thay đổi với người có tiềm lực tài chính

– Dưới góc độ pháp lý, theo luật sư chính sách này có thực sự cần thiết để hạn chế tình trạng đầu cơ, găm giữ đất đai và khơi thông nguồn lực đất đai hay không?
Luật sư Phạm Thanh Tuấn: Tôi cho rằng thuế là một công cụ hợp lý hướng tới mục tiêu quản lý thị trường bất động sản nói chung và góp phần hạn chế hành vi đầu cơ, găm giữ đất đai nói riêng. Về nguyên tắc, thuế có thể tác động trực tiếp đến một quyết định kinh tế: khi chi phí giữ đất tăng, người có đất sẽ cân nhắc giữa việc tiếp tục để trống, đưa đất vào khai thác hoặc chuyển nhượng cho người có nhu cầu. Tuy nhiên, tôi cho rằng mức 0,2% như đề xuất khó tạo ra thay đổi lớn đối với những người có tiềm lực tài chính và chủ động giữ đất để chờ tăng giá.
Về pháp lý, khoản 6 Điều 7 Luật Thuế sử dụng đất phi nông nghiệp hiện hành cũng đã quy định mức thuế suất 0,15% đối với đất chưa sử dụng theo đúng quy định. Như vậy, chính sách thuế với đất chưa sử dụng không phải là quy định mới. Khi bổ sung mức 0,2%, cần làm rõ ranh giới giữa hai trường hợp. Người dân phải biết thửa đất của mình thuộc diện nào, căn cứ nào để áp mức thuế cao hơn và nghĩa vụ đó bắt đầu từ thời điểm nào.
Góc nhìn của tôi là chính sách đúng về hướng, nhưng tác động có thể rất khác nhau tùy nguyên nhân khiến đất bị bỏ trống. Với người chủ động giữ đất chờ giá lên, thuế có thể tác động đến quyết định kinh tế của họ. Với người muốn xây dựng nhưng chưa được bàn giao mặt bằng hoặc chưa thể hoàn tất thủ tục vì lý do ngoài khả năng kiểm soát, thuế chỉ làm tăng chi phí mà không giúp họ sử dụng đất sớm hơn.
– Vấn đề quan trọng nhất là xác định thế nào được coi là đất bỏ hoang. Theo ông cần xây dựng những tiêu chí cụ thể nào để phân biệt đất bị bỏ hoang, cố tình găm giữ với đất chưa được đưa vào sử dụng do đang vướng thủ tục pháp lý, quy hoạch hoặc giải phóng mặt bằng?
Luật sư Phạm Thanh Tuấn: Theo tôi, trước khi kết luận một thửa đất bị bỏ hoang hay chậm đưa vào sử dụng, phải trả lời hai câu hỏi: người có đất phải đưa đất vào sử dụng từ khi nào, và đến thời điểm đó họ đã có thể sử dụng đất trên thực tế hay chưa?. Cùng là một thửa đất để trống, nhưng câu trả lời sẽ khác nhau giữa đất thực hiện dự án và đất của cá nhân.
Với đất thực hiện dự án đầu tư của các doanh nghiệp, việc xác định có chậm hay không có căn cứ tương đối rõ. Có thể đối chiếu ngày bàn giao đất trên thực địa, tiến độ sử dụng đất ghi trong dự án và tiến độ thực tế. Khoản 8 Điều 81 Luật Đất đai 2024 đã phân biệt hai trường hợp: đất không được sử dụng trong 12 tháng liên tục kể từ khi bàn giao trên thực địa, hoặc tiến độ sử dụng đất chậm 24 tháng so với tiến độ ghi trong dự án. Luật cũng quy định cơ chế gia hạn không quá 24 tháng, nghĩa vụ nộp tiền bổ sung trong thời gian gia hạn và thu hồi đất nếu hết thời gian gia hạn mà vẫn chưa đưa đất vào sử dụng; đồng thời có quy định riêng đối với trường hợp bất khả kháng. Đây là các mốc để xử lý vi phạm về tiến độ sử dụng đất của dự án
Đối với đất do cá nhân sử dụng, quy định pháp luật cần làm rõ trường hợp nào được coi là bỏ hoang hoặc chậm đưa vào sử dụng. Theo khoản 4 Điều 2 Thông tư 45/2011/TT-BTNMT, đất ở thuộc quyền sử dụng của hộ gia đình, cá nhân được loại trừ khi xác định “đất chưa sử dụng theo đúng quy định” để áp dụng thuế suất 0,15%. Vậy, với mức thuế suất 0,2% đang được đề xuất, đất ở của cá nhân chưa xây nhà có thuộc diện áp dụng hay không? Nếu có, cần quy định rõ tiêu chí và mốc thời gian để xác định, tránh cách hiểu rằng cứ có đất ở mà chưa xây nhà là phải chịu mức thuế cao hơn.
– Theo ông cần thiết kế mức thuế như thế nào để tạo áp lực thực chất buộc chủ đất đưa đất vào sử dụng?
Luật sư Phạm Thanh Tuấn: Theo tôi, mức thuế suất 0,2% như dự thảo đề xuất có thể làm tăng chi phí nắm giữ đất, nhưng khó tạo sức ép đủ lớn đối với người có tiềm lực tài chính và chủ động giữ đất chờ tăng giá. Để đánh giá tác động, cần đặt số thuế phải nộp hằng năm bên cạnh lợi ích mà người sử dụng đất kỳ vọng nếu tiếp tục nắm giữ. Khi khoản lợi ích kỳ vọng đó lớn hơn nhiều so với chi phí thuế, họ vẫn có lý do để tiếp tục chờ thay vì đưa đất vào khai thác hoặc chuyển nhượng.
Chẳng hạn, một thửa đất có giá trị tính thuế 10 tỷ đồng theo bảng giá đất của địa phương. Nếu toàn bộ diện tích thuộc diện áp dụng mức 0,2% và không được miễn, giảm, tổng số thuế phải nộp là 20 triệu đồng mỗi năm. Với người có khả năng nắm giữ thửa đất 10 tỷ đồng trong nhiều năm, khoản thuế này có thể vẫn nằm trong mức chi phí họ sẵn sàng chấp nhận để chờ giá lên.
Vì vậy, trước khi chốt mức thuế, cần đánh giá tác động theo từng nhóm người sử dụng đất. Thước đo thuyết phục nhất là liệu mức thuế đề xuất có rút ngắn thời gian đất bị bỏ trống hay không. Nếu người giữ đất vẫn lựa chọn nộp thuế và chờ, số thu ngân sách có thể tăng nhưng mục tiêu đưa đất vào sử dụng sớm hơn sẽ khó đạt được.

Dữ liệu phải là “xương sống” để xác định đúng từng trường hợp
– Vậy, những trường hợp nào cần được miễn, giảm hoặc loại trừ khỏi diện chịu thuế?
Luật sư Phạm Thanh Tuấn: Trước khi bàn đến miễn, giảm thuế, cần xác định thửa đất có thực sự thuộc diện áp dụng mức thuế suất 0,2% hay không. Chẳng hạn, nếu nhà đầu tư đang thực hiện dự án đúng tiến độ phân kỳ đã được phê duyệt thì phần đất dành cho giai đoạn sau chưa đến hạn triển khai. Không thể chỉ vì phần đất đó chưa được xây dựng mà coi là bỏ hoang. Quy định pháp luật hiện hành cũng đã phân biệt đất của dự án đầu tư phân kỳ được phê duyệt với đất chưa sử dụng theo đúng quy định.
Với dự án đã đến hạn triển khai, vấn đề cần làm rõ là trở ngại nào trực tiếp khiến nhà đầu tư không thể đưa đất vào sử dụng, ảnh hưởng đến phần diện tích nào và kéo dài bao lâu.
Ví dụ, một dự án đã được bàn giao 8 trong tổng số 10 ha, nhưng 2 ha chưa giải phóng mặt bằng lại nằm ở lối vào duy nhất của dự án. Khi đó, con số 80% diện tích đã bàn giao chưa nói lên rằng doanh nghiệp có thể thi công trên 8 ha đó. Ngược lại, nếu 8 ha đã đủ điều kiện pháp lý, đã đến hạn triển khai và có thể thi công độc lập, thì vướng mắc ở 2 ha còn lại không phải là căn cứ để loại trừ toàn bộ dự án.
Vì vậy, việc xác định phải dựa trên biên bản bàn giao, hiện trạng mặt bằng, tiến độ được duyệt và hồ sơ xử lý thủ tục. Nguyên tắc là phần đất nào thực sự bị cản trở thì xem xét loại trừ phần đó, trong đúng khoảng thời gian bị cản trở. Cách làm này vừa bảo vệ người sử dụng đất trước những chậm trễ ngoài khả năng kiểm soát của họ, vừa tránh việc một vướng mắc cục bộ trở thành lý do kéo dài cả dự án.
– Ngoài công cụ thuế, theo ông, cần kết hợp những giải pháp pháp lý nào để xử lý triệt để tình trạng đầu cơ, bỏ hoang đất đai?
Luật sư Phạm Thanh Tuấn: Tôi cho rằng có hai yếu tố cần xem xét:
Thứ nhất, pháp luật ngoài việc quy định rõ thế nào là đất bỏ hoang, thì dữ liệu phải là “xương sống” để xác định đúng từng trường hợp. Cơ quan đất đai, xây dựng và thuế cần kết nối dữ liệu theo từng thửa đất để có thể đối chiếu hồ sơ pháp lý với hiện trạng sử dụng. Với đất dự án, còn phải đối chiếu thời điểm bàn giao và tiến độ được phê duyệt.
Trên cơ sở đó, cơ quan quản lý có thể xác định những trường hợp có dấu hiệu chậm đưa đất vào sử dụng và tập trung kiểm tra thực địa khi thông tin còn thiếu hoặc chưa thống nhất. Cách làm này giúp giảm chi phí rà soát thủ công từng thửa, đồng thời hạn chế tình trạng cùng một hiện trạng nhưng mỗi địa phương lại đánh giá khác nhau.
Thứ hai, chính sách thuế cần đi cùng ba giải pháp: minh bạch thông tin, tăng nguồn cung nhà ở và điều hành tín dụng phù hợp. Thông tin về quy hoạch, tiến độ hạ tầng, pháp lý dự án và giá giao dịch thực tế cần được công khai kịp thời, dễ tra cứu.
Chẳng hạn, khi người mua có thể kiểm chứng một tuyến đường mới dừng ở đề xuất hay đã được phê duyệt đầu tư, người bán sẽ khó dựa vào tin đồn để đẩy giá đất. Đối với nguồn cung, cần ưu tiên tháo gỡ vướng mắc cho các dự án có thể sớm đưa nhà ở ra thị trường, nhất là nhà ở vừa túi tiền.
Về tín dụng, nếu siết tín dụng đồng loạt, người cần vay để mua nhà và doanh nghiệp cần vốn để hoàn thiện dự án có thể gặp khó trước, trong khi người đầu cơ bằng vốn tự có lại ít chịu tác động.
Theo tôi, thước đo hiệu quả là sau khi áp dụng chính sách, có bao nhiêu diện tích đất bỏ hoang thực sự được đưa vào sử dụng. Nếu ngân sách thu thêm nhưng người giữ đất vẫn có thể chờ giá lên, thì mục tiêu của chính sách vẫn chưa đạt được.
Xin cảm ơn ông!
Nguồn : https://vietnamfinance.vn/danh-thue-dat-bo-hoang-muc-02-chua-du-suc-nang-voi-gioi-dau-co-d153363.html.